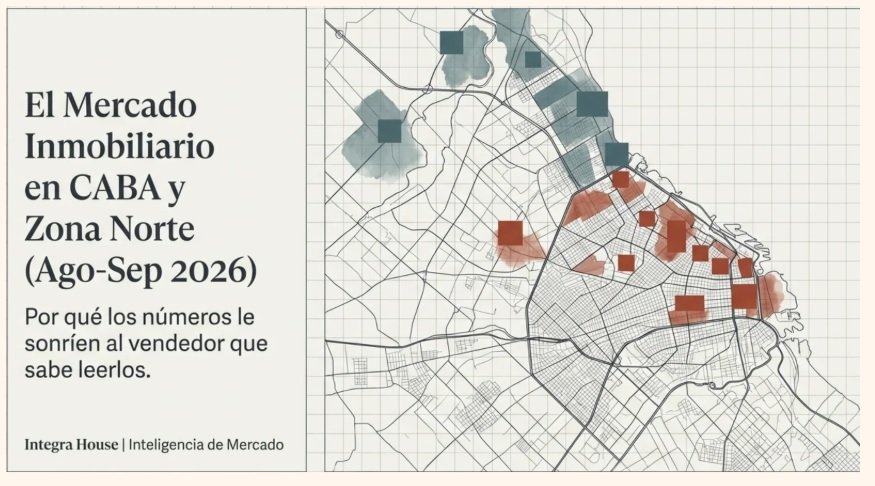
Si usted es propietario de una casa o departamento en CABA o en la Zona Norte del Gran Buenos Aires, probablemente se esté preguntando: "¿Es este el momento de vender?" La respuesta no es blanco o negro, pero los números de agosto y setiembre de 2026 traen un cóctel de estabilidad, una corrección técnica y oportunidades claras para quien sabe leer el mapa. Y hay un dato que casi nadie menciona: el poder de compra de los compradores mejoró como no lo hacía en años.
El dato frío: cuánto vale hoy su propiedad
Durante agosto de 2026, el precio mediano del metro cuadrado para departamentos se ubicó en USD 2.630 en CABA y USD 2.208 en GBA Norte, según el relevamiento de la Universidad de San Andrés y Mercado Libre. La Zona Norte se mantiene como el distrito más caro del conurbano, casi a la par de la Capital.
CABA: USD 2.630 por m² | Variación mensual: -0,7% | Variación interanual: +1,4%
GBA Norte: USD 2.208 por m² | Variación mensual: -0,5% | Variación interanual: +1,8%
Fuente: Relevamiento UdeSA y Mercado Libre — agosto 2026.
Por qué las fuentes "no se ponen de acuerdo" (y por qué eso es bueno)
Mientras UdeSA/Mercado Libre muestra una mediana de USD 2.630 en CABA, el índice de Zonaprop registra un precio medio de USD 2.476, con un incremento del 0,2% mensual. La diferencia no es un error: UdeSA releva la mediana de oferta publicada; Zonaprop calcula el promedio ponderado de su propio índice. Que dos metodologías independientes converjan en el mismo diagnóstico —estabilidad con leve corrección— es precisamente lo que da solidez al análisis. Cuando las fuentes coinciden en la dirección aunque difieran en el nivel, el mercado está diciendo algo consistente.
-> Ver PRESENTACION: Inteligencia_inmobiliaria_amba_2026
La serie del año confirma la "estabilización": no es un espejismo de un mes
La foto de agosto no es aislada. El índice Zonaprop de GBA Norte mostraba el metro cuadrado en USD 2.390 en abril, con un acumulado de +0,9% en 2026; en CABA, el índice venía estable desde noviembre de 2025 en torno a USD 2.455. Es decir: ocho meses de meseta, no una meseta de un mes. La leve corrección de agosto es un reacomodamiento dentro de una tendencia anual positiva: CABA +1,4% y GBA Norte +1,8% interanual, con las casas de Zona Norte liderando la suba con +4,8% interanual en partidos como Vicente López, San Isidro o Tigre.
El matiz que pocos comunican: la caída real
Un análisis honesto obliga a decirlo: en términos reales, el +0,9% nominal acumulado en GBA Norte durante 2026 queda 17 puntos por debajo de la inflación en dólares (18,1%). El mercado no está "subiendo": está consolidando un piso tras años de ajuste. Para el vendedor, la lectura es doble: no hay burbuja que temer, pero tampoco hay que especular con subas rápidas — el valor se defiende con ubicación, documentación y estrategia de comercialización.
La gran noticia: hay más compradores capaces que hace un año
El Índice de Salario Real (UADE) muestra que la accesibilidad mejoró de forma notable: en abril de 2026 se necesitaban 2,6 salarios para adquirir un m² de vivienda usada (3,3 en obra nueva), y el poder de compra del salario en dólares subió 25,6% interanual en usados. Más compradores en condiciones de operar, con una oferta amplia y precios estables: esa combinación es la definición técnica de un mercado con demanda latente que espera el empujón del crédito.
El crédito: la llave que puede girar en el último trimestre
Las operaciones con hipoteca representaron apenas el 16% de las escrituras en junio de 2026, cinco puntos menos que un año atrás. Pero las medidas anunciadas a fines de agosto para ampliar el fondeo de largo plazo de los bancos podrían aflojar las condiciones hacia fin de año. Si el crédito se reactiva, la demanda latente del punto anterior puede presionar los precios al alza.
El mapa de los barrios: dónde está el valor y dónde la renta
Núñez (USD 3.436/m²), Palermo (USD 3.421/m²) y Belgrano (USD 3.319/m²) encabezan CABA; Balvanera (USD 1.667/m²) y San Nicolás (USD 1.759/m²) son los más accesibles, y Puerto Madero lidera el segmento premium (USD 6.148/m²). En Zona Norte, la rentabilidad bruta anual alcanza 6,49% —por encima del 5,70% de CABA— y se necesitan 15,4 años de alquiler para repagar la compra, 22% menos que hace un año. Los mejores barrios para renta en el corredor norte: Billinghurst y Villa Lynch. En alquileres, La Lucila ($945.561/mes) y Olivos ($941.634/mes) son la oferta más cara del corredor, reflejo de su demanda sostenida.
Qué hacer con esta información
1) No se deje llevar por la corrección mensual: una baja del 0,5% o 0,7% es estadísticamente irrelevante frente a la tendencia anual positiva. 2) Aproveche la ventana de accesibilidad: más compradores capaces = mejores condiciones para vender sin regalar el precio. 3) Si es inversor, la renta manda: 6,49% bruto anual en Zona Norte con repago en caída es un retorno atractivo en contexto de estabilidad. 4) Prepare la documentación: con crédito a punto de reactivarse, el comprador bancario (el más exigente) vuelve a la mesa — y exige títulos limpios.
Conclusión: el mercado dice "consolidación"
El mercado de CABA y GBA Norte no está en caída libre ni en burbuja: está en proceso de consolidación, con un piso firme en dólares, demanda latente y una mejora de accesibilidad que pocos comunican. Para el propietario, el mensaje es claro: no se apresure a bajar el precio por un dato mensual. Su propiedad sigue siendo una de las inversiones más seguras del AMBA — y quien tenga la documentación en orden estará en la pole position cuando el crédito gire la llave.
¿Quiere saber el valor actual de su propiedad en este mercado? Contáctenos para un análisis personalizado. En Vendo mi Casa le acercamos claridad y compromiso para que tome la mejor decisión.